

¿En qué situación se encuentran las pequeñas empresas hoy?

A raíz de la crisis sanitaria y económica que trajo consigo el COVID-19 fue necesario instaurar una serie de medidas de emergencia para asegurar la continuidad de los pequeños negocios del país. ¿Qué pasó con las Mipymes y como se adaptan a esta “nueva normalidad”?  Fuente: elaboración propia en base a datos del SIGA - Emergencias[/caption] Futuros cambios en la normativa y nuevas herramientas. El Gobierno ha dedicado un capitulo a las Mipymes en el proyecto de Ley de Urgente Consideración (LUC) entregado al Parlamento el jueves 23 de abril de 2020. En el mismo se faculta al Poder Ejecutivo a la adecuación de pagos mensuales de empresas Literal E, teniendo en consideración el cumplimiento de ciertos requisitos formales, la naturaleza de la actividad, el monto de ingresos, el número de dependientes y otros índices que establezca la reglamentación. Quedan abiertas las puertas a un posible Decreto en donde se podría readecuar el régimen del Literal E, enmarcando a dichos contribuyentes en el régimen general del Impuesto a la Renta de las Actividades Económicas (IRAE), pero sin que ello significara un mayor costo fiscal. El objetivo de este punto seria incentivar la contratación de las pequeñas empresas, ya que los contribuyentes de IRAE que contraten con ellas podrían deducir estos gastos de su liquidación de impuestos, lo que hasta el momento no está permitido. Asimismo, la LUC establece un beneficio adicional en cuanto a la exoneración de los aportes patronales al BPS. Hasta el momento estas exoneraciones son de un 75% el primer año de actividad de las empresas y de un 50% el segundo año. La nueva Ley establece un tercer escalón que asciende a un 25% de exoneración para el tercer año. Este nuevo régimen ampara tanto a las Micro como Pequeñas empresas mientras que el régimen actual solo abarca a empresas Literal E. Por otro lado, El SIGA está trabajando en la implementación de nuevas líneas directamente relacionadas con las Mipymes, como la línea de SIGA para empresas informales y la línea de crédito post COVID-19. Las empresas informales en general se financian con tasas de interés muy altas y condiciones habitualmente poco beneficiosas para ellas. Se buscará otorgarles mejores financiamientos esperando también impulsar con esto su formalización; mientras que el objetivo de la línea Post COVID-19 sería seguir teniendo disponibles líneas de crédito accesibles.
Por María Belén Renau (*)
¿Quiénes son las Mipymes? El Decreto 504/007 categoriza a las micro, pequeñas y medianas empresas (Mipymes) en tres grupos en función del número de personal ocupado y de la facturación anual sin IVA de las mismas de acuerdo con los siguientes límites:- Microempresas: Son las que ocupan no más de cuatro personas y cuyas ventas anuales no superan las dos millones de unidades indexadas (U.I.), (aproximadamente USD 218.000).
- Pequeñas empresas: Son las que ocupan no más de 19 personas y cuyas ventas anuales no superan las 10 millones de U.I. (aproximadamente USD 1.090.000).
- Medianas empresas: Son las que ocupan no más de 99 personas y cuyas ventas anuales no superan las 75 millones de U.I. (aproximadamente USD 8.170.000).
- Seguros y subsidios por cese de actividad:
- Programa de crédito dirigido:
- Sistema nacional de garantía – SiGa Emergencia.
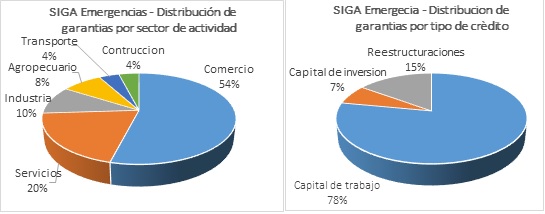 Fuente: elaboración propia en base a datos del SIGA - Emergencias[/caption] Futuros cambios en la normativa y nuevas herramientas. El Gobierno ha dedicado un capitulo a las Mipymes en el proyecto de Ley de Urgente Consideración (LUC) entregado al Parlamento el jueves 23 de abril de 2020. En el mismo se faculta al Poder Ejecutivo a la adecuación de pagos mensuales de empresas Literal E, teniendo en consideración el cumplimiento de ciertos requisitos formales, la naturaleza de la actividad, el monto de ingresos, el número de dependientes y otros índices que establezca la reglamentación. Quedan abiertas las puertas a un posible Decreto en donde se podría readecuar el régimen del Literal E, enmarcando a dichos contribuyentes en el régimen general del Impuesto a la Renta de las Actividades Económicas (IRAE), pero sin que ello significara un mayor costo fiscal. El objetivo de este punto seria incentivar la contratación de las pequeñas empresas, ya que los contribuyentes de IRAE que contraten con ellas podrían deducir estos gastos de su liquidación de impuestos, lo que hasta el momento no está permitido. Asimismo, la LUC establece un beneficio adicional en cuanto a la exoneración de los aportes patronales al BPS. Hasta el momento estas exoneraciones son de un 75% el primer año de actividad de las empresas y de un 50% el segundo año. La nueva Ley establece un tercer escalón que asciende a un 25% de exoneración para el tercer año. Este nuevo régimen ampara tanto a las Micro como Pequeñas empresas mientras que el régimen actual solo abarca a empresas Literal E. Por otro lado, El SIGA está trabajando en la implementación de nuevas líneas directamente relacionadas con las Mipymes, como la línea de SIGA para empresas informales y la línea de crédito post COVID-19. Las empresas informales en general se financian con tasas de interés muy altas y condiciones habitualmente poco beneficiosas para ellas. Se buscará otorgarles mejores financiamientos esperando también impulsar con esto su formalización; mientras que el objetivo de la línea Post COVID-19 sería seguir teniendo disponibles líneas de crédito accesibles.
(*) Contadora Pública. Integrante del Departamento Contable – Tributaria de CARLE & ANDRIOLI, firma miembro independiente de Geneva Group International.

